예산 품의서에서 가장 자주 보는 문장이 있다.
“전년 대비 ○% 증액 요청”
그리고 결재하는 쪽에서 가장 먼저 의심하는 문장도 이것이다. 숫자가 틀려서가 아니다. 비교 기준이 틀린 경우가 많아서다.
1편에서 예산이 깎이는 건 금액이 아니라 근거 때문이라고 했다. 2편은 그 근거 중에서도 가장 흔하고, 가장 많이 틀리는 “전년 대비 증감”을 다룬다. 결재선에서 실제로 반복해서 보는 두 가지 패턴부터 짚고 시작하자.
결재선에서 매년 보는 두 가지 패턴
패턴 1. “원가를 절감했습니다” 그런데 예산은 또 같은 금액
매년 실적보다 예산이 높게 잡혀 있다. 그리고 연말에 이런 보고가 올라온다.
“올해 예산 1억 2천 대비 9천 5백만 원 집행, 2천 5백만 원 원가 절감했습니다.”
그리고 다음 해 예산은 다시 1억 2천, 혹은 그 이상으로 신청된다.
결재하는 쪽에서 보면 이건 절감이 아니다. 처음부터 예산이 실적보다 높게 잡혀 있었을 뿐이다. 예산 대비로 계산한 ‘절감’은 예산을 넉넉히 잡을수록 커지는 숫자다. 그러니 이 숫자를 근거로 다음 해 예산을 다시 높게 요청하면, 결재자는 그 순간 이 부서의 모든 숫자를 의심하기 시작한다.
진짜 절감은 예산 대비가 아니라 실적 대비로 말한다.
| 구분 | 예산 대비 ‘절감’ | 실적 대비 절감 |
|---|---|---|
| 계산 | 올해 예산 − 올해 집행 | 작년 실적 − 올해 실적 (같은 물량 기준) |
| 예시 | 1억 2천 − 9천 5백 = 2천 5백 절감 | 9천 8백 − 9천 5백 = 3백 절감 |
| 결재자의 해석 | “예산이 부풀려져 있었구나” | “실제로 효율이 좋아졌구나” |

절감 실적을 말하고 싶다면 실적 대비로 말해야 한다. 그리고 그 절감을 반영해 다음 해 예산은 내려가야 앞뒤가 맞는다. 절감했다면서 예산을 다시 올리는 순간, 절감 보고는 신뢰를 잃는다.
패턴 2. “12월에 다 쓸 겁니다” — 그런데 다 쓰지 않는다
10~11월, 경영계획을 세우는 시점이 되면 집행률이 낮은 부서에서 같은 말이 나온다.
“12월에 집중 집행 예정이라, 예산 전액이 필요합니다.”
그리고 해가 바뀌면 상당 부분이 남아 있다. 다음 해에 또 같은 말이 반복된다.
결재자가 이 말을 믿지 않는 이유는 단순하다. 작년 12월에 실제로 얼마를 썼는지 알고 있기 때문이다. “다 쓸 예정”은 계획이 아니라 희망이다. 그리고 희망을 근거로 편성한 예산은 내년에도 남는다.
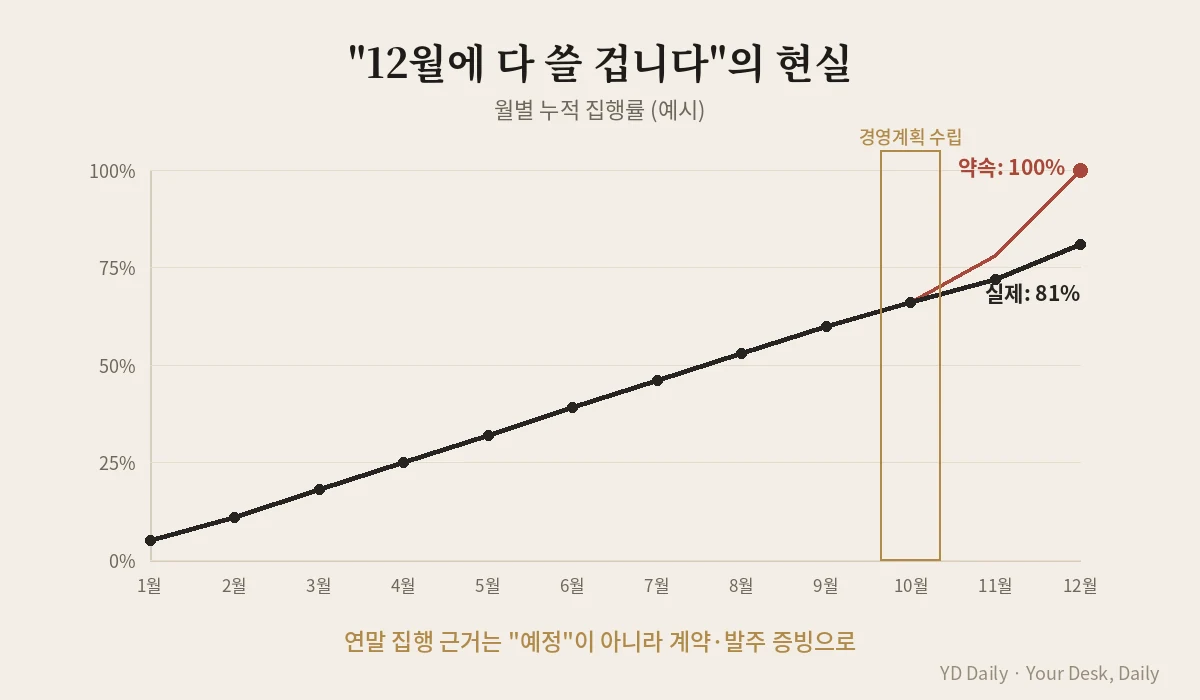
연말 집행을 근거로 들려면, 말이 아니라 증빙이 있어야 한다.
| 결재선에서 안 통하는 근거 | 통하는 근거 |
|---|---|
| 12월에 집중 집행 예정 | 12월 집행분: 계약 체결 완료 ○건, 발주 완료 ○건, 금액 ○○원 |
| 연말에 필요한 일이 많음 | 연말 집행 항목 목록 + 각 항목의 계약·납품 일정 |
| 작년에도 연말에 많이 씀 | 작년 12월 실제 집행액 ○○원 (월평균 대비 ○배) |
그래서, 기준은 ‘작년 예산’이 아니라 ‘작년 실적’이다
두 패턴의 뿌리는 같다. 비교 기준을 작년 예산으로 잡았다는 것이다.
작년 예산을 기준으로 증감을 쓰면, 작년에 부풀려진 부분과 안 쓰고 남긴 부분이 그대로 올해 예산의 바닥이 된다. 해가 갈수록 예산과 실적의 간격은 벌어지고, 결재자는 그 간격만큼 숫자를 믿지 않게 된다.
그래서 증감은 이렇게 써야 한다.
작년 실적(전망) → 요인별 증감 → 올해 요청액
10월에 예산을 짜면 작년 실적이 아직 확정되지 않았다. 그럴 땐 “1~9월 실적 + 10~12월 전망”으로 연간 실적 전망치를 만들고, 그 전망치를 기준으로 쓴다. 10~12월 전망은 위 표처럼 계약·발주 근거가 있는 것만 넣는다.
증감을 5개 요인으로 쪼개는 법
“전년 대비 +10%”를 결재자가 판단할 수 있는 숫자로 바꾸는 방법은, 증감을 원인별로 쪼개는 것이다. 대부분의 증감은 다섯 가지 중 하나다.
| 요인 | 질문 | 근거 예시 |
|---|---|---|
| ① 물량 변화 | 일이 늘었나 줄었나? | 처리 건수, 인원, 면적, 이용자 수 |
| ② 단가 변화 | 같은 일의 가격이 바뀌었나? | 계약 단가 조정, 견적 비교, 공시 단가 |
| ③ 물가·임금 | 외부 요인으로 오른 부분은? | 최저임금 인상률, 공식 물가 지표 |
| ④ 신규 항목 | 작년에 없던 일이 생겼나? | 신규 과제, 법규 대응, 신규 장비 |
| ⑤ 일회성 제거 | 작년에만 있었던 비용은? | 작년 일회성 수리비, 이전 비용 → 올해 차감 |
⑤가 자주 빠진다. 작년에 한 번 쓴 큰 비용이 올해 예산 바닥에 그대로 깔려 있으면, 그 자체가 부풀림이 된다. 일회성은 빼고 시작하는 것이 객관적인 편성의 출발점이다.
증감 사유는 이 공식으로 한 줄씩
[요인] 때문에 [금액] 증가(감소), 근거는 [숫자·출처]
- 물량: “처리 건수 연 1,200건 → 1,450건(+21%)으로 ○○원 증가, 근거는 최근 3년 추세”
- 단가: “재계약 단가 4% 인상으로 ○○원 증가, 근거는 3개 업체 견적 비교”
- 일회성: “작년 설비 이전 비용 ○○원 제외로 ○○원 감소”
“물가 상승분 반영”처럼 근거 없이 쓰는 한 줄은 쓰지 않는 것만 못하다. 어느 지표의 몇 %인지 붙이지 않으면, 결재자 눈에는 습관적으로 붙인 핑계로 보인다.
다 쪼갤 필요는 없다 — 증감폭 상위 3개만
모든 항목을 다섯 가지로 쪼개라는 게 아니다. 실무자 작업량이 감당이 안 된다. 증감 금액이 큰 상위 3개 항목만 쪼개면 된다. 결재자도 거기만 본다. 나머지는 “기타 항목 합계 ±○○원, 전년 실적 수준 유지”로 정리하면 충분하다.
증감 브리지 — 한 장으로 보여주기
요인별로 쪼갠 증감은 브리지(워터폴) 표로 보여주면 결재자가 3초 만에 읽는다.
| 구분 | 금액 |
|---|---|
| 작년 실적(전망) | 9,800 |
| ⑤ 일회성 제외 | −600 |
| ① 물량 증가 | +700 |
| ② 단가 인상 | +300 |
| ③ 임금 인상 | +250 |
| ④ 신규 과제 | +400 |
| 올해 요청액 | 10,850 |
(단위: 만 원, 예시 숫자)
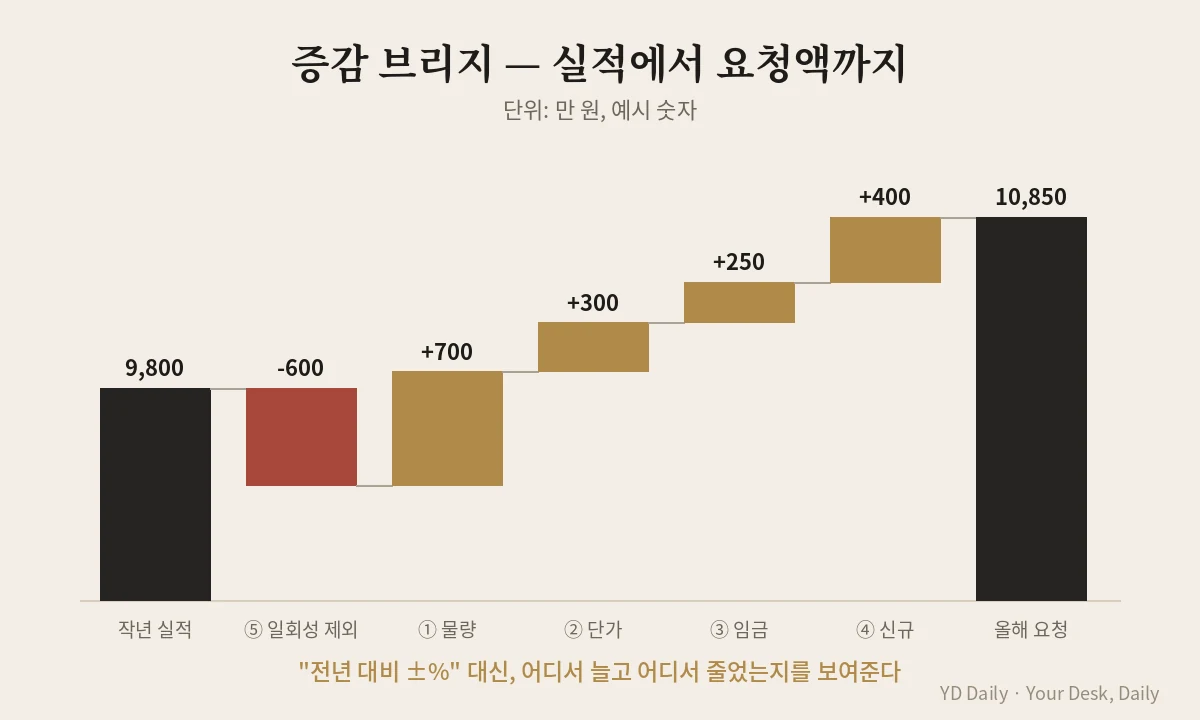
같은 10,850이라도 “전년 예산 대비 −10%”로 쓰면 아무것도 설명하지 못한다. 브리지로 쓰면 어디서 늘고 어디서 줄었는지, 어디를 조정할 수 있는지가 보인다. 결재자가 깎더라도 “④ 신규 과제를 내년 하반기로” 같은 식으로 근거 있게 깎는다. 통째로 몇 % 깎이는 것보다 훨씬 낫다.
감액도 사유를 써라
증감 사유는 늘어난 쪽만 쓰는 게 아니다. 줄어든 항목에도 사유를 쓰는 부서가 결재선에서 신뢰를 얻는다.
“작년 대비 ○○원 감액, 사유: 업무 방식 개선으로 처리 시간 단축” — 이런 한 줄이 쌓이면, 같은 부서가 다른 항목에서 증액을 요청할 때 결재자는 그 숫자를 믿는다. 신뢰는 다음 품의서의 통과율이다.
체크리스트 — 증감 사유 쓰기 전에
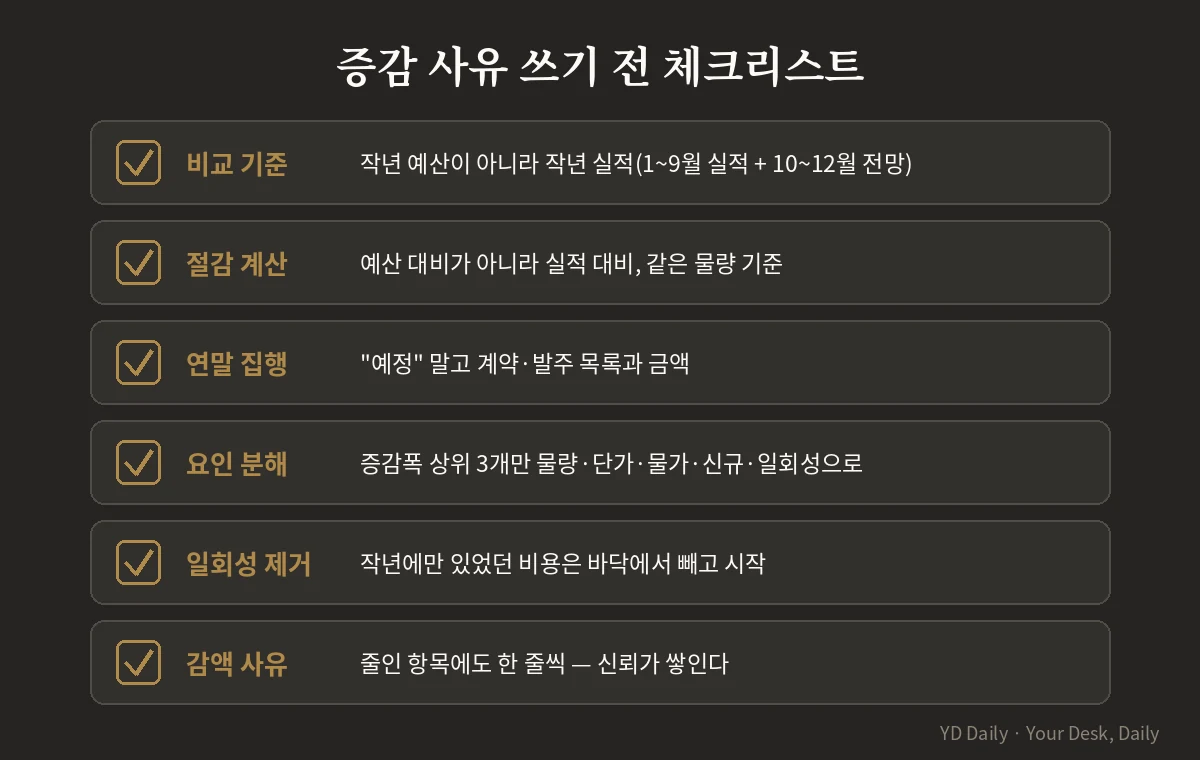
| # | 질문 | 통과 기준 |
|---|---|---|
| 1 | 비교 기준이 작년 예산인가, 작년 실적인가? | 작년 실적(1~9월 실적 + 10~12월 전망) |
| 2 | ‘절감’을 예산 대비로 계산하지 않았나? | 실적 대비, 같은 물량 기준 |
| 3 | 연말 집행 예정분에 계약·발주 근거가 있나? | 계약·발주 목록과 금액 |
| 4 | 증감폭 상위 3개 항목을 요인별로 쪼갰나? | 물량·단가·물가·신규·일회성 |
| 5 | 일회성 비용을 바닥에서 뺐나? | 작년 일회성 항목 차감 |
| 6 | 감액 항목에도 사유를 썼나? | 한 줄씩 |
맺으며 — 예산과 실적의 간격이 신뢰의 간격이다
예산이 매년 실적보다 높게 잡히고, 그 차이를 ‘절감’이라 부르고, 연말에 다 쓰겠다고 약속하고, 다시 남긴다. 이 패턴이 반복되면 결재자는 그 부서의 숫자를 더 이상 읽지 않는다. 그냥 깎는다.
반대로 실적을 기준으로, 증감을 쪼개서, 감액까지 설명하는 부서의 숫자는 결재선에서 그대로 통과된다. 금액이 커도 그렇다.
예산과 실적의 간격이 곧 신뢰의 간격이다. 증감 사유는 그 간격을 줄이는 문장이어야 한다.
예산 품의 시리즈 2편. 1편: 예산 품의가 결재선에서 깎이는 5가지 이유 · 다음 편: 「단가 × 수량 — 숫자를 쪼개야 깎이지 않는다」