사업계획 시즌이 되면 결재선 위로 예산 품의서가 쏟아진다. 그리고 꽤 많은 품의서가 돌아온다. “재검토 바랍니다”, “근거 보완”, 아니면 말없이 금액에 빨간 줄.
예산을 올리는 사람은 대개 이렇게 생각한다. “금액이 커서 깎였다.”
결재하는 쪽에서 보면 다르다. 큰 금액도 통과되고, 작은 금액도 깎인다. 기준은 크기가 아니다. 얼마나 객관적으로 편성했는가, 그리고 이 돈으로 무엇을 얻는가. 이 두 가지다.
이 글은 예산 품의가 결재선에서 깎이는 5가지 이유를, 올리는 쪽이 아니라 보는 쪽의 시선으로 정리한 것이다. 사업계획 시즌, 품의서를 올리기 전에 한 번 대조해 보자.
깎이는 예산의 5가지 공통점
| # | 깎이는 이유 | 결재자 머릿속 질문 |
|---|---|---|
| 1 | 숫자의 근거가 없다 | “이 금액, 어떻게 나온 거지?” |
| 2 | 왜 필요한지만 있고, 무엇을 얻는지가 없다 | “그래서 이걸로 뭐가 좋아지는데?” |
| 3 | “꼭 해야 한다”, “이 정도면 싸다”로 설득한다 | “비교 대상이 뭔데?” |
| 4 | 효과를 확인할 방법이 없다 | “1년 뒤에 이게 잘된 건지 어떻게 알지?” |
| 5 | 숨은 비용이 빠져 있다 | “내년에 또 얼마 들어가는 거야?” |

하나씩 보자.
1. 숫자의 근거가 없다 — 금액이 아니라 ‘객관성’이 문제다
가장 많이 깎이는 예산은 큰 예산이 아니라 근거가 흐릿한 예산이다.
결재선이 의심하는 숫자는 대체로 이렇게 생겼다.
- “전년 대비 10% 증액” — 왜 10%인가? 작년 숫자는 맞았나?
- “약 3,000만 원” — ‘약’이 붙은 순간 결재자는 계산기를 꺼낸다.
- 견적 1개 — 비교 대상이 없으면 그 가격이 적정한지 판단할 수 없다.
- 딱 떨어지는 금액 — 5,000만 원, 1억 원. 현실의 비용은 그렇게 둥글지 않다.
반대로 통과되는 숫자는 분해되어 있다.
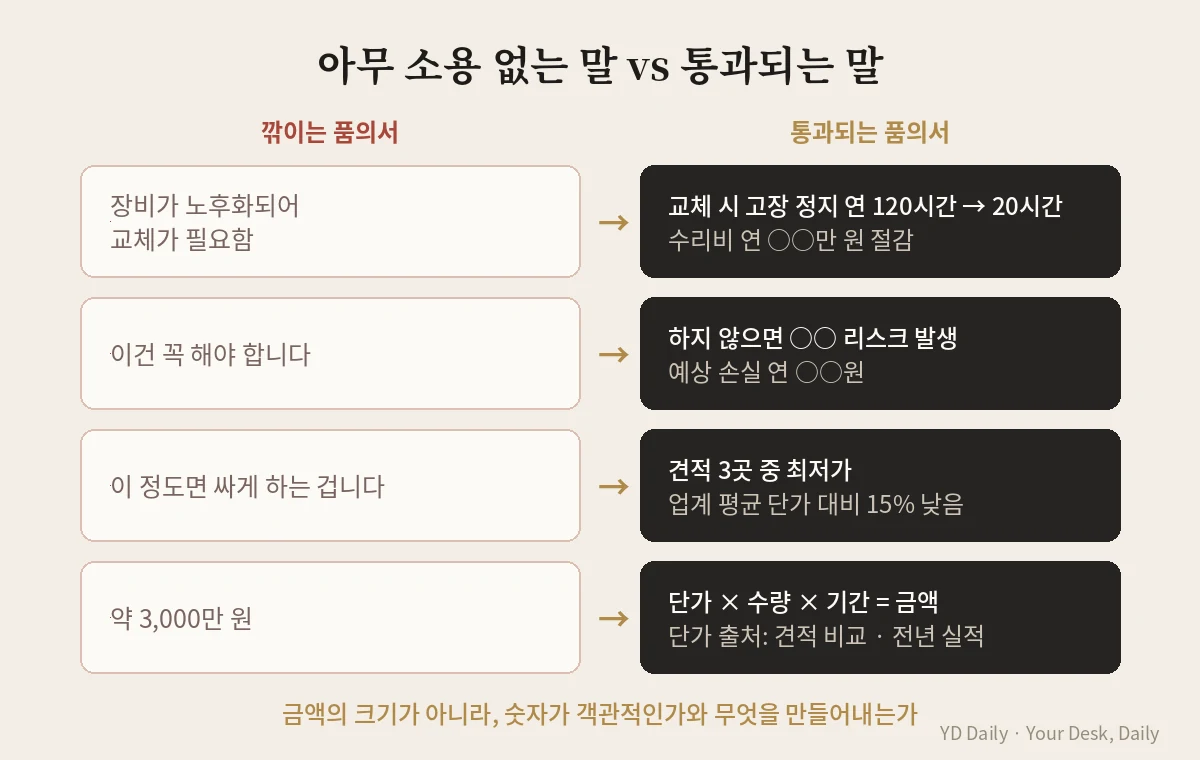
단가 × 수량 × 기간 = 금액
그리고 그 단가의 출처 (견적 3곳 비교, 작년 실적 단가, 시장 공시 단가)
금액이 커도 이렇게 쪼개져 있으면 결재자는 “어디를 줄일 수 있을까”를 고민한다. 쪼개져 있지 않으면 “전체를 몇 % 깎을까”를 고민한다. 어느 쪽이 올리는 사람에게 유리한지는 분명하다.
체크: 품의서의 모든 숫자에 “이 숫자는 어디서 왔나요?”라고 물었을 때 한 줄로 답할 수 있는가?
2. 왜 필요한지만 있고, 무엇을 얻는지가 없다
품의서 첫 문단을 보면 대부분 “필요성”으로 시작한다. 노후화됐다, 인력이 부족하다, 고객 불만이 있다, 경쟁사가 하고 있다.
필요성은 출발점일 뿐이다. 결재자가 진짜 알고 싶은 건 그다음이다.
이 돈을 쓰면, 무엇이 얼마나 좋아지는가?
예산은 결국 투자다. 투자는 수익으로 판단한다. 품의서의 무게중심은 “왜 필요한가”가 아니라 “이걸 통해 어떤 수익과 효과를 내는가”에 있어야 한다.
| 필요성만 있는 문장 | 효과까지 있는 문장 |
|---|---|
| 장비가 노후화되어 교체가 필요함 | 장비 교체 시 고장 정지 시간 연 120시간 → 20시간, 수리비 연 ○○만 원 절감 |
| 업무량 증가로 인력 충원 필요 | 충원 시 처리 대기 기간 5일 → 2일, 지연 클레임 월 ○건 감소 |
| 고객 만족도 개선을 위한 시스템 도입 | 도입 시 문의 응대 시간 30% 단축, 재문의율 ○% 감소 목표 |
“효과를 돈으로 못 바꾸는 예산”은?
여기서 반론이 나온다. 안전 설비, 법규 대응, 보안 같은 예산은 수익이 없지 않나?
있다. 형태가 다를 뿐이다. ROI에는 세 종류가 있다.
| ROI 유형 | 질문 | 예시 |
|---|---|---|
| 수익 증가 | 무엇을 더 벌 수 있나? | 신규 서비스 매출, 고객 이탈 감소 |
| 비용 절감 | 무엇을 덜 쓰게 되나? | 수작업 시간, 외주비, 수리비 |
| 손실 회피 | 하지 않으면 무엇을 잃나? | 사고 시 예상 손실, 과태료, 영업 정지, 신뢰 하락 |

안전·법규 예산은 손실 회피형 ROI로 쓰면 된다. “사고 발생 확률 × 사고 1건당 예상 손실”을 근거로 대면, 결재자는 그 숫자를 두고 판단할 수 있다. 숫자가 없으면 결재자는 감으로 판단하고, 감으로 하는 판단은 대개 “줄이자” 쪽이다.
체크: 품의서에 “이 예산으로 무엇이 얼마나 좋아지는가”가 숫자로 한 줄 이상 있는가?
3. “꼭 해야 한다”, “이 정도면 싸다” — 아무 소용 없는 화법
결재선에서 가장 힘이 없는 문장 두 개가 있다.
- “이건 꼭 해야 합니다.”
- “이 정도면 싸게 하는 겁니다.”
둘 다 올리는 사람 입장에서는 진심이다. 하지만 결재자에게는 판단할 재료가 하나도 없는 문장이다.
“꼭 해야 한다”는 하지 않았을 때 무슨 일이 생기는지를 말하지 않는다. “싸다”는 무엇과 비교해서 싼지를 말하지 않는다. 비교 대상 없는 ‘싸다’는 그냥 의견이다.
이 화법을 숫자로 바꾸면 이렇게 된다.
| 아무 소용 없는 말 | 결재선을 통과하는 말 |
|---|---|
| 꼭 해야 합니다 | 하지 않으면 ○○ 리스크가 발생하며, 예상 손실은 연 ○○원입니다 |
| 이 정도면 쌉니다 | 3개 업체 견적 중 최저가이며, 업계 평균 단가 대비 15% 낮습니다 |
| 다들 하고 있습니다 | 동종 업계 ○개사 중 ○개사 도입, 도입 후 평균 ○○ 개선 사례 |
그리고 하나 더. 통과되는 품의서에는 거의 항상 대안 비교가 있다.
A안: 이번에 제안하는 안
B안: 더 싸지만 효과가 작은 안
C안: 하지 않는 안 (현상 유지 비용 포함)
C안이 핵심이다. “아무것도 안 하는 것도 비용이 든다”를 보여주는 순간, 결재자는 “쓸까 말까”가 아니라 “어느 안이 나은가”를 고민하게 된다.
체크: 품의서에 “하지 않았을 때”와 “다른 방법”이 비교되어 있는가?
4. 효과를 확인할 방법이 없다
효과를 숫자로 적었다고 끝이 아니다. 결재자는 한 가지를 더 생각한다.
1년 뒤, 이게 잘된 건지 어떻게 알지?
효과를 측정할 지표와 시점이 없으면, 그 예산은 ‘한 번 쓰고 끝나는 돈’으로 보인다. 반대로 측정 계획이 있으면 결재자는 안심한다. 잘못돼도 중간에 멈출 수 있기 때문이다.
품의서에 이 세 가지만 넣자.
- 지표 — 무엇으로 효과를 볼 것인가 (처리 시간, 비용, 클레임 건수)
- 기준값 — 지금은 얼마인가
- 확인 시점 — 언제 다시 볼 것인가 (3개월 후 중간 점검, 연말 결과 보고)
이건 해봄경제 이야기와도 연결된다. 큰 예산일수록 “○개월 시범 → 지표 확인 → 확대 여부 판단”으로 쪼개면 통과 확률이 확 올라간다. 결재자 입장에서 리스크가 작아지니까.
체크: 품의서에 효과 지표, 현재 기준값, 확인 시점이 적혀 있는가?
5. 숨은 비용이 빠져 있다
“도입비 3,000만 원” 품의서가 통과됐는데, 다음 해에 유지보수비 600만 원, 그다음 해에 교육비와 라이선스 갱신비가 붙는다. 이걸 한 번 겪은 결재자는 그 뒤로 모든 품의서를 의심한다.
그래서 결재자는 초기 비용이 아니라 총보유비용(TCO)을 본다.
| 비용 항목 | 자주 빠지는 것 |
|---|---|
| 초기 비용 | 설치비, 이전비, 초기 세팅 인건비 |
| 운영 비용 | 유지보수, 라이선스 갱신, 소모품 |
| 숨은 비용 | 교육 시간, 기존 업무 중단 기간, 내부 담당자 투입 시간 |
| 종료 비용 | 계약 해지, 데이터 이전, 철거 |
숨은 비용을 스스로 먼저 밝히는 품의서는 오히려 신뢰를 얻는다. “이 사람은 다 계산해 봤구나.” 결재선에서 그 신뢰는 다음 품의서까지 이어진다.
체크: 첫해 비용만이 아니라 3년 총비용이 적혀 있는가?
통과되는 예산 품의서, 한 장 구조
5가지를 뒤집으면 통과되는 품의서의 구조가 나온다.

| 순서 | 항목 | 담을 내용 |
|---|---|---|
| 1 | 목적과 효과 | 이 예산으로 무엇이 얼마나 좋아지는가 (ROI 유형 명시) |
| 2 | 금액과 근거 | 단가 × 수량 × 기간, 단가 출처, 견적 비교 |
| 3 | 대안 비교 | A안 / B안 / 하지 않는 안 |
| 4 | 측정 계획 | 지표, 현재 기준값, 확인 시점 |
| 5 | 총비용과 리스크 | 3년 TCO, 예상 리스크와 대응 |
순서도 중요하다. 효과가 맨 앞이다. 결재자는 첫 문단에서 “이걸 왜 읽어야 하는지”를 판단한다. 필요성으로 시작하면 “또 돈 달라는 얘기구나”로 읽히고, 효과로 시작하면 “이걸로 뭘 얻는지 보자”로 읽힌다.
맺으며 — 예산은 요청이 아니라 제안이다
예산 품의서를 “돈을 달라는 문서”로 쓰면 깎인다. “이 돈을 쓰면 회사가 이만큼 얻는다는 제안서”로 쓰면 통과된다.
금액의 크기는 생각보다 중요하지 않다. 결재선이 보는 건 두 가지다. 숫자가 객관적인가, 그리고 그 숫자가 무엇을 만들어내는가.
“꼭 해야 한다”는 마음은 품의서 밖에 두자. 품의서 안에는 근거와 ROI만 남기면 된다. 통과되는 예산은 늘 그쪽이다.
이 글은 예산 품의 시리즈 1편이다. 다음 편에서는 「전년 대비 증감, 사유를 어떻게 쓰나」를 다룬다.
관련 글: 내년 사업계획 쓰기 전에 읽을 책 — 트렌드 코리아 2027 · 앵커링 효과: 첫 숫자가 협상 결과를 지배하는 3가지 이유