예산 품의서를 받는 자리에 앉아 보면, 거의 모든 품의서가 같은 말을 한다.
“이 예산을 투입하면 좋아집니다.”
틀린 말이 아니다. 대부분은 실제로 좋아진다. 문제는 모두가 그렇게 말한다는 것이다. 그리고 전사 예산, 즉 회사가 쓸 수 있는 리소스는 정해져 있다. 좋아지는 일이 열 개 올라와도 그중 몇 개만 고를 수밖에 없다.
1편에서 근거와 ROI를, 2편에서 증감의 기준을 다뤘다. 3편은 한 단계 위로 올라간다. 결재자가 예산을 실제로 검증하는 4가지 기준, 그리고 한정된 예산 안에서 무엇이 먼저 선택되는가다.
결재자의 4가지 검증 기준
| # | 기준 | 결재자의 질문 |
|---|---|---|
| 1 | 효과성·효율성 (ROI) | 이 돈으로 무엇을 얼마나 얻는가? |
| 2 | 시점 | 왜 하필 지금 해야 하는가? |
| 3 | 매몰비용과 리스크 | 계획대로 안 되면 무엇을 잃는가? |
| 4 | 상대적 우선순위 | 다른 예산보다 이게 먼저인가? |

1~3번은 품의서 한 장 안에서 판단된다. 4번은 다르다. 다른 부서의 품의서와 나란히 놓였을 때 판단된다. 그리고 예산이 실제로 갈리는 곳은 대부분 4번이다.
하나씩 보자.
1. 효과성·효율성 — 특히 신규 프로젝트에서 무너진다
ROI는 1편에서 다뤘다. 여기서 짚고 싶은 건 신규 프로젝트다.
기존 사업의 증액은 그래도 비교 기준이 있다. 작년 실적, 작년 효과. 신규 프로젝트는 그게 없다. 그래서 신규 프로젝트 품의서에서 가장 자주 빠지는 게 이것이다.
무엇을 해서, 어떤 효과를 얻겠다는 것인가.
“AI 도입”, “고객 경험 개선”, “업무 효율화” 같은 제목은 있는데, 그 아래에 구체적으로 무엇을 하고, 그 결과 무엇이 얼마나 바뀌는지가 비어 있다. 결재자 눈에는 “돈을 쓰면 뭔가 좋아질 것 같다”로만 읽힌다.
신규 프로젝트 품의서라면 최소한 이 세 줄이 있어야 한다.
| 질문 | 나쁜 예 | 좋은 예 |
|---|---|---|
| 무엇을 하나 | 업무 자동화 시스템 도입 | 월말 정산 5개 단계 중 데이터 취합·검증 2개 단계 자동화 |
| 무엇이 바뀌나 | 업무 효율 향상 | 월말 정산 소요 5일 → 3일, 담당자 투입 월 40시간 → 15시간 |
| 어떻게 확인하나 | — | 도입 3개월 후 정산 소요일·투입 시간 실측 비교 |
“무엇을”이 구체적이지 않으면 “얼마나”도 나올 수 없다. 효과가 흐릿한 신규 예산은 금액이 작아도 뒤로 밀린다.
2. 시점 — 좋아지는 건 알겠다, 그런데 왜 지금인가
효과가 분명해도 결재자는 하나를 더 묻는다.
“좋아지는 건 알겠어. 그런데 이게 이 시점에, 이만한 예산을 투입해서 할 일인가?”
품의서 대부분은 이 질문에 답하지 않는다. 효과가 좋으면 당연히 지금 해야 한다고 생각하기 때문이다. 결재자는 그렇게 보지 않는다. 내년에 해도 되는 일이면, 올해 예산은 올해 꼭 해야 하는 일에 먼저 간다.
“왜 지금인가”에 답하는 근거는 대체로 세 가지다.
| 시점 근거 | 질문 | 예시 |
|---|---|---|
| 기한이 있다 | 언제까지 하지 않으면 안 되는가? | 법규 시행일, 계약 만료일, 장비 지원 종료일 |
| 기회가 닫힌다 | 지금 안 하면 놓치는 것은? | 고객 재계약 시점, 시장 진입 타이밍, 할인 조건 마감 |
| 미루면 비싸진다 | 1년 늦추면 비용·리스크가 얼마나 커지는가? | 노후 설비 고장률 상승, 누적 수리비, 인력 이탈 |
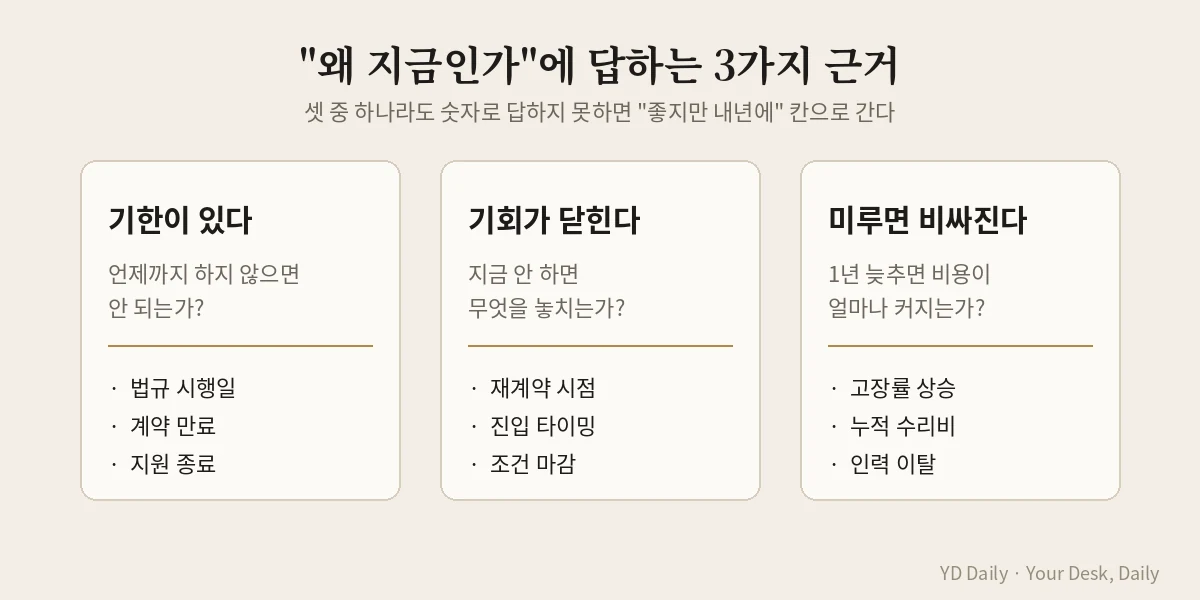
셋 중 하나라도 숫자로 답할 수 있으면 “왜 지금”은 통과된다. 하나도 없으면, 결재자는 이 예산을 “좋지만 내년에” 칸에 넣는다.
3. 매몰비용과 리스크 — 안 됐을 때를 먼저 말하라
품의서는 대부분 잘됐을 때만 이야기한다. 결재자는 반대로 생각한다.
“계획대로 안 되면, 이미 쓴 돈은 어떻게 되나?”
예산이 클수록, 그리고 신규일수록 이 질문은 무거워진다. 결재자가 실제로 걱정하는 건 실패 자체보다 실패했을 때 되돌릴 수 없는 돈, 즉 매몰비용이다.
그래서 통과되는 품의서는 안 됐을 때를 먼저 설계한다.
- 단계별로 쪼갠다 — 1단계 시범 → 지표 확인 → 2단계 확대. 1단계에서 멈추면 매몰비용은 1단계 금액뿐이다.
- 중단 기준을 미리 적는다 — “3개월 시범 후 지표 ○○ 미달 시 확대 중단.”
- 되돌릴 수 있는 지출과 없는 지출을 나눈다 — 장비 구매(회수 어려움) vs 임차·구독(중단 가능).
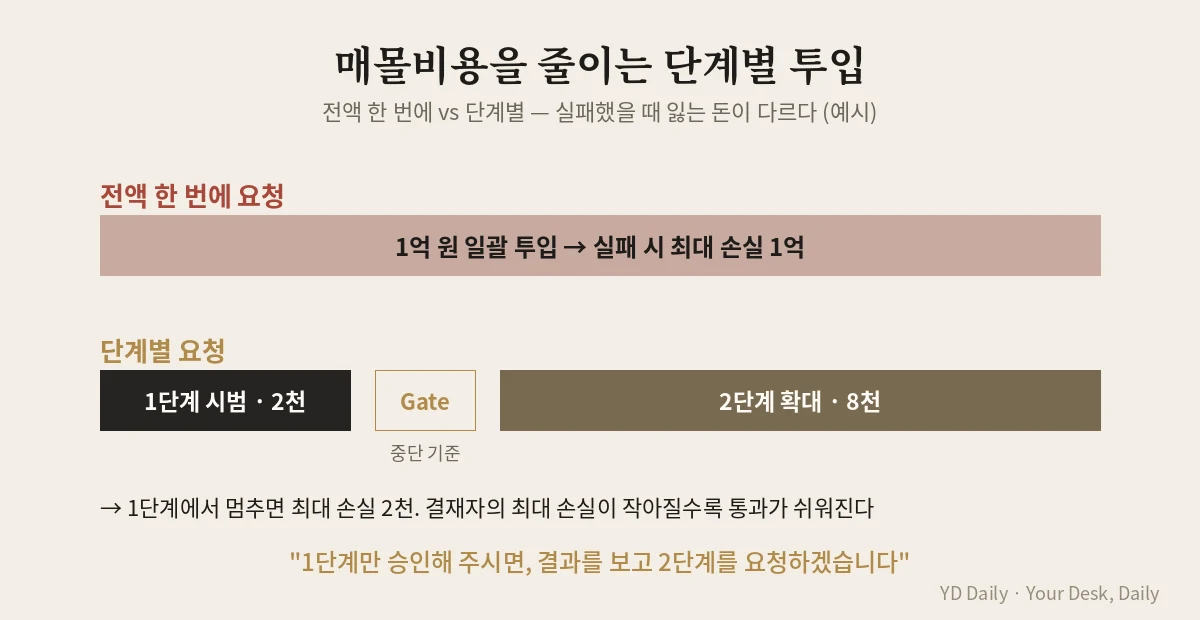
전액을 한 번에 요청하는 것보다, “1단계만 승인해 주시면, 결과를 보고 2단계를 요청하겠다”는 품의서가 훨씬 쉽게 통과된다. 결재자 입장에서 최대 손실이 작아지기 때문이다.
4. 상대적 우선순위 — 예산이 실제로 갈리는 곳
여기가 핵심이다.
1~3번을 다 갖춘 품의서도 떨어진다. 이유는 하나다. 더 먼저인 예산이 있어서.
관리 조직은 예산의 절대적 중요성보다 상대적 우선순위를 본다. “이 예산은 중요하다”는 모든 부서가 말한다. 결재자가 하는 일은 그 중요한 것들 사이에 순서를 매기는 것이다. 전사 리소스가 한정되어 있는 한, 이건 피할 수 없다.
무엇이 먼저 선택되는가
순서를 매길 때 결재자의 머릿속 기준은 대체로 두 가지다.
- 비용을 투입하지 않으면 리스크가 크다
- 비용을 투입하면 효과가 크다
그리고 대부분의 한국 기업에서는, 솔직히 말해 1번이 먼저다. 큰 효과를 놓치는 것보다 큰 사고를 내는 것이 조직에서 훨씬 무겁게 다뤄진다. 리스크 헤지가 먼저일 수밖에 없는 구조다.
이걸 두 축으로 놓으면 결재자의 우선순위가 보인다.
| 효과 작음 | 효과 큼 | |
|---|---|---|
| 미투입 시 리스크 큼 | ② 먼저 — 막아야 할 일 | ① 최우선 — 막고 얻는 일 |
| 미투입 시 리스크 작음 | ④ 보류 — 내년 이후 | ③ 여력이 있으면 — 좋은 일 |
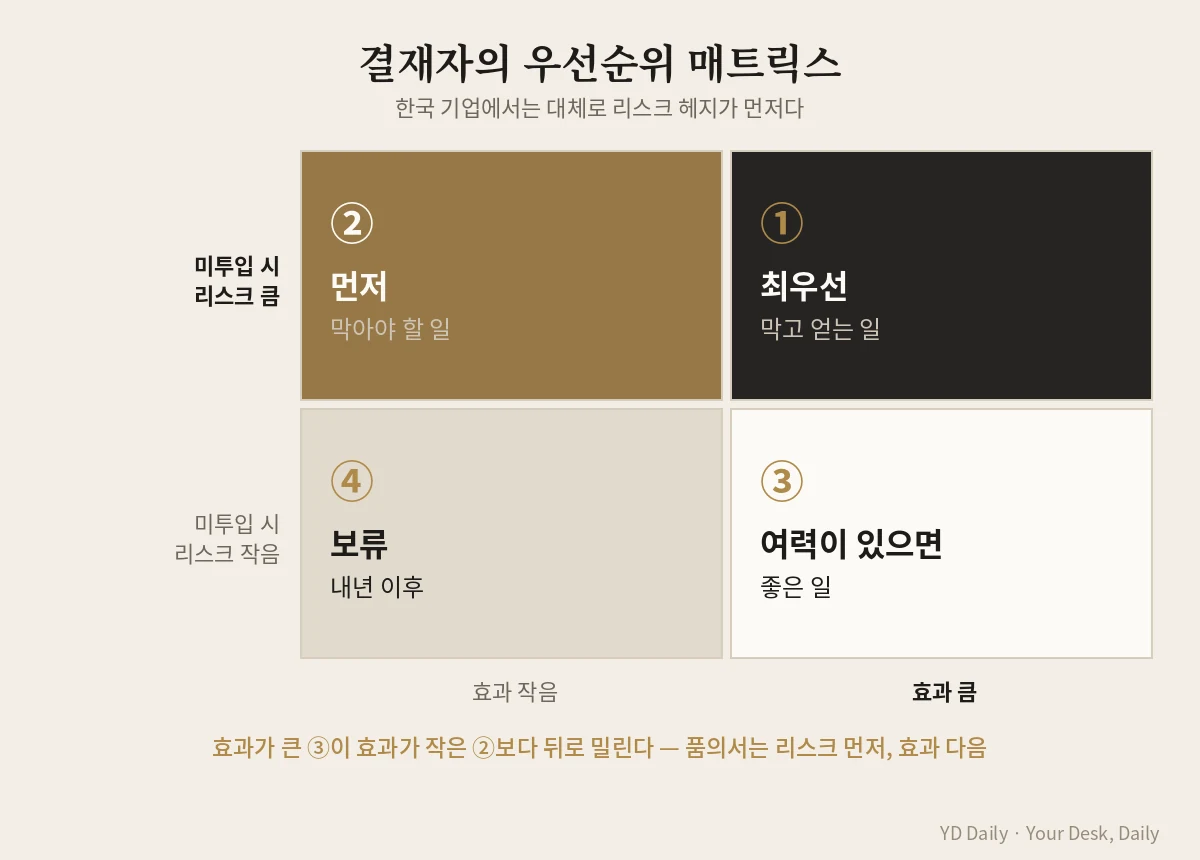
①과 ②가 먼저 승인되고, ③은 남은 예산 안에서 경쟁하고, ④는 대부분 다음 해로 넘어간다. 효과가 큰 ③이 효과가 작은 ②보다 뒤로 밀리는 게 이 구조의 특징이다.
그래서 품의서는 이렇게 써야 한다
자기 예산이 이 표의 어디에 있는지 먼저 정직하게 보는 것이다. 그리고 순서대로 쓴다.
- 먼저 리스크 — 하지 않으면 무엇이 발생하는가, 그 확률과 손실은 얼마인가
- 그다음 효과 — 투입하면 무엇을 얼마나 얻는가
같은 예산이라도 “이걸 하면 매출이 늘어납니다”로 시작하는 품의서와 “이걸 하지 않으면 ○○ 리스크가 연 ○○원 규모로 발생하며, 투입 시 추가로 ○○의 효과를 얻습니다”로 시작하는 품의서는 우선순위 표에서 다른 칸에 놓인다.
단, 리스크는 반드시 숫자로
여기서 함정이 하나 있다. 리스크를 앞세우라고 하면 “이거 안 하면 큰일 납니다”식 품의서가 늘어난다. 그건 1편에서 말한 “꼭 해야 합니다”와 똑같은 말이다. 판단할 재료가 없다.
리스크도 근거가 있어야 리스크다.
리스크 크기 = 발생 가능성 × 발생 시 손실
“설비가 고장 날 수 있다”가 아니라 “최근 2년 고장 ○회, 1회당 정지 손실 ○○원, 내년 고장 확률 상승 근거는 ○○”. 이렇게 숫자로 말하는 리스크만 우선순위 표의 위쪽 칸에 들어간다. 숫자 없는 리스크는 오히려 신뢰를 깎는다.
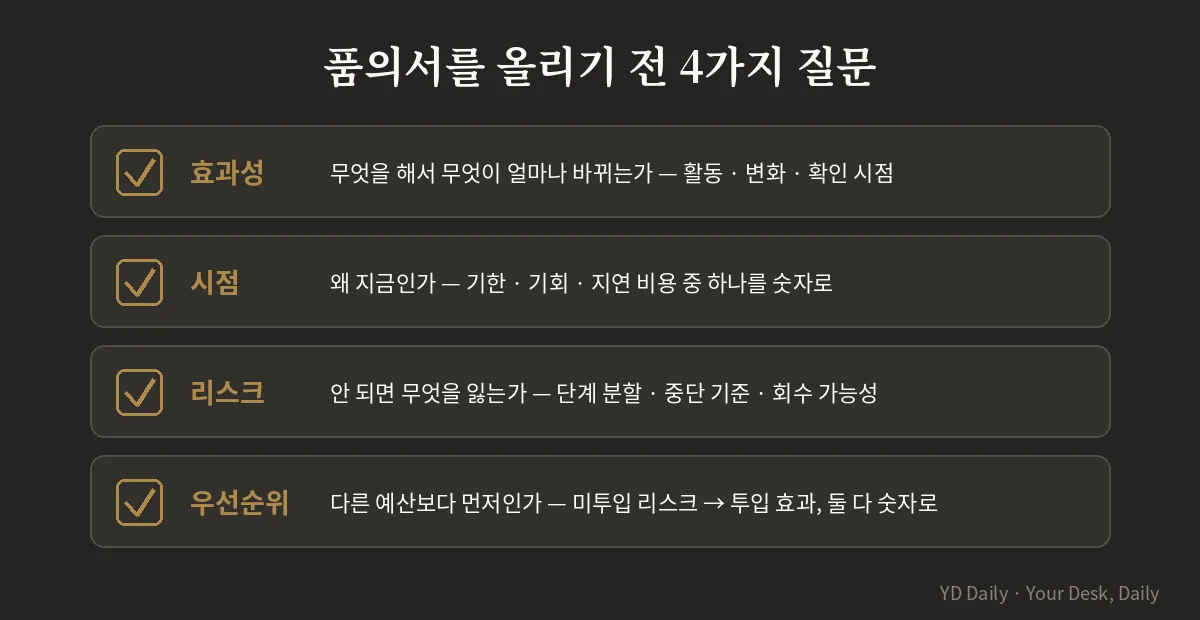
체크리스트 — 품의서를 올리기 전에 4가지 질문
| 기준 | 질문 | 통과 기준 |
|---|---|---|
| 효과성 | 무엇을 해서 무엇이 얼마나 바뀌는가? | 구체적 활동 + 측정 가능한 변화 + 확인 시점 |
| 시점 | 왜 지금이어야 하는가? | 기한 / 기회 / 지연 비용 중 하나 이상을 숫자로 |
| 리스크 | 안 되면 무엇을 잃는가? | 단계 분할, 중단 기준, 회수 가능성 구분 |
| 우선순위 | 다른 예산보다 먼저인가? | 미투입 리스크 → 투입 효과 순서로, 둘 다 숫자로 |
맺으며 — 예산은 ‘좋은 일’이 아니라 ‘먼저 할 일’을 고르는 과정이다
결재자가 예산을 깎는 건 그 일이 나빠서가 아니다. 대부분은 좋은 일이다. 다만 좋은 일이 너무 많고, 돈은 정해져 있다.
그래서 통과되는 품의서는 “좋아집니다”를 증명하는 데서 멈추지 않는다. 왜 지금인지, 안 되면 어떻게 할지, 그리고 왜 다른 것보다 먼저인지까지 답한다. 그리고 그 답의 순서는 대체로 리스크가 먼저, 효과가 그다음이다.
예산 품의서는 결국 우선순위를 다투는 문서다. 그걸 아는 사람의 품의서가 먼저 통과된다.
예산 품의 시리즈 3편. 1편: 예산 품의가 결재선에서 깎이는 5가지 이유 · 2편: 전년 대비 증감, 사유를 어떻게 쓰나